
October 28, 2026
¿Qué impacto tienen los excedentes en nuestro mercado?
Los inventarios finales (carry out o ending stocks) están en el centro de la conversación porque influyen en el precio del producto, los diferenciales de precios entre meses de entrega (spreads) y las bases (basis) en todo el complejo de granos y oleaginosas. Esta edición de CIH Insights resume lo que dejó el reporte de oferta y demanda del USDA (WASDE) del 9 de octubre de 2026.
Panorama del mercado
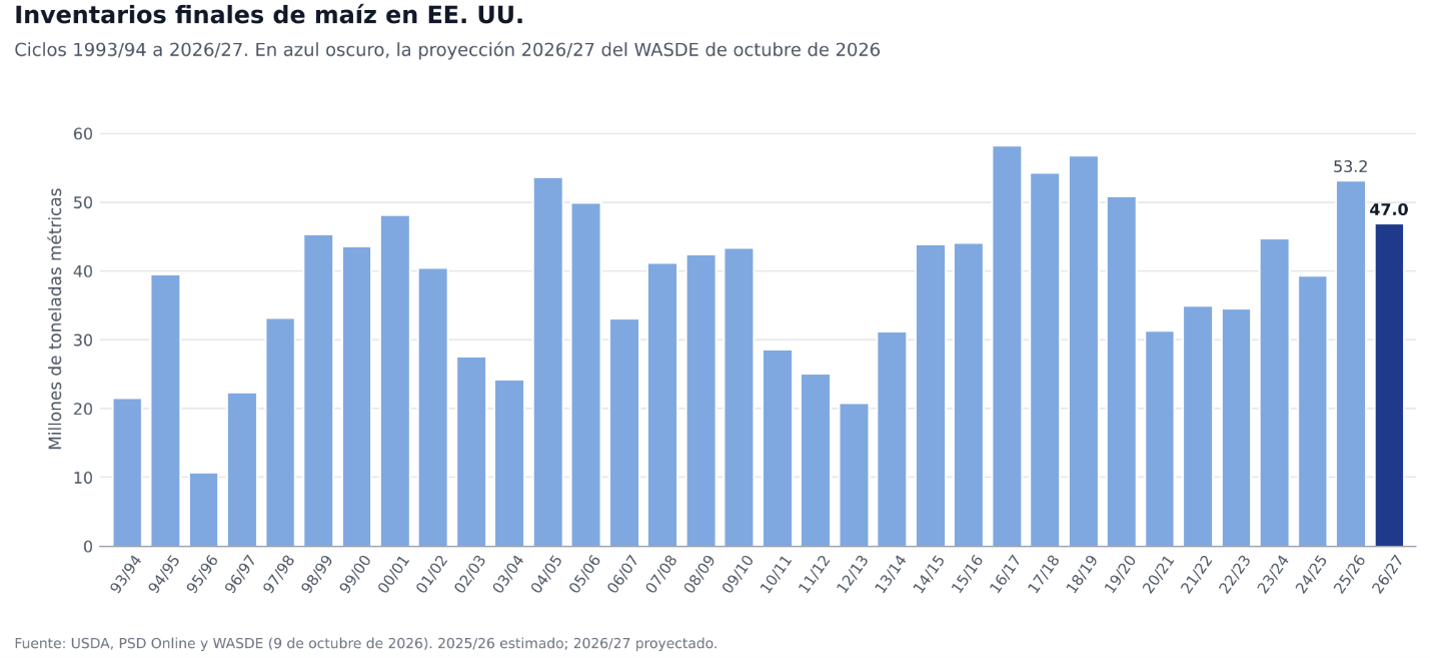
Maíz: El USDA elevó el rendimiento (yield) estimado de EE. UU. a 11.37 t/ha, 0.17 t/ha más que en septiembre, y la producción quedó en 407.3 millones de toneladas (MMT). El ciclo arranca además con inventarios altos: 53.2 MMT al cierre de 2025/26, 4.4 MMT más de lo estimado en septiembre, tras el reporte trimestral de inventarios (Grain Stocks) del 30 de septiembre. Con la mayor cosecha y ese inventario inicial (beginning stocks), las existencias finales (ending stocks) del ciclo comercial (marketing year) 2026/27 subieron a 47.0 MMT, 7.2 MMT más que el mes anterior, aunque quedan por debajo de las de 2025/26.
Soya: La producción se estimó en 124.2 MMT, con un rendimiento récord de 3.57 t/ha. Las existencias finales subieron a 8.6 MMT, 0.14 MMT más que en septiembre, gracias a la mayor producción, que compensó un inventario inicial más bajo y un leve aumento en las exportaciones, que quedaron en 46.1 MMT.
Trigo: Las existencias finales de EE. UU. subieron a 20.1 MMT, 0.6 MMT más que en septiembre, sobre todo por un recorte de 0.7 MMT en las exportaciones, que quedaron en 20.4 MMT. A nivel mundial, los inventarios bajaron levemente, a 276.0 MMT, 0.25 MMT menos que en septiembre.
Contexto global: Las existencias finales mundiales de maíz subieron a 280.4 MMT, 8.3 MMT más que en septiembre.
Reacción del mercado: El rendimiento del maíz sorprendió al mercado, que esperaba una leve baja (11.15 t/ha en promedio, según la encuesta de Dow Jones), y los futuros de maíz para diciembre llegaron a tocar brevemente el límite de baja (limit down) el día del reporte. Cerraron con una caída de 8.1 USD/t. La soya para noviembre, en cambio, cerró al alza. El USDA bajó el precio promedio esperado al productor (season-average farm price) a 185 USD/t en maíz y a 231 USD/t en trigo. En soya lo dejó sin cambio, en 441 USD/t.
Conclusión
Los excedentes explican buena parte del comportamiento reciente del mercado, pero no pesan igual en cada grano. En maíz, una cosecha más grande de lo esperado y un inventario inicial mayor presionaron los precios. En soya, la cosecha récord no se tradujo en bajas: el contrato de noviembre cerró al alza el día del reporte, apoyado en una demanda de exportación firme. En trigo, las existencias de EE. UU. subieron por la caída de las exportaciones, mientras que las mundiales bajaron levemente. Estos balances influyen en la estructura de precios, en los diferenciales entre meses de los contratos de futuros (spreads) y en las bases, y son el contexto que conviene seguir de cerca en los próximos reportes del USDA.
Si desea revisar cómo estos movimientos afectan los costos de su empresa, con gusto le acompañamos en el análisis de su exposición al riesgo de precio.