
September 28, 2026
Perspectiva del Mercado de Trigo de EE.UU. y Mundial (2026/27)
El mercado de trigo de Estados Unidos ingresa al ciclo comercial 2026/27 con una de las situaciones de oferta más ajustadas de los últimos años. El factor dominante es la reducción de superficie sembrada. La producción estadounidense de trigo se proyecta en aproximadamente 41,7 millones de toneladas métricas (MMT), frente a 54,0 MMT el año anterior, reflejando niveles históricamente bajos de área sembrada y desafíos climáticos en importantes regiones productoras de trigo de invierno.
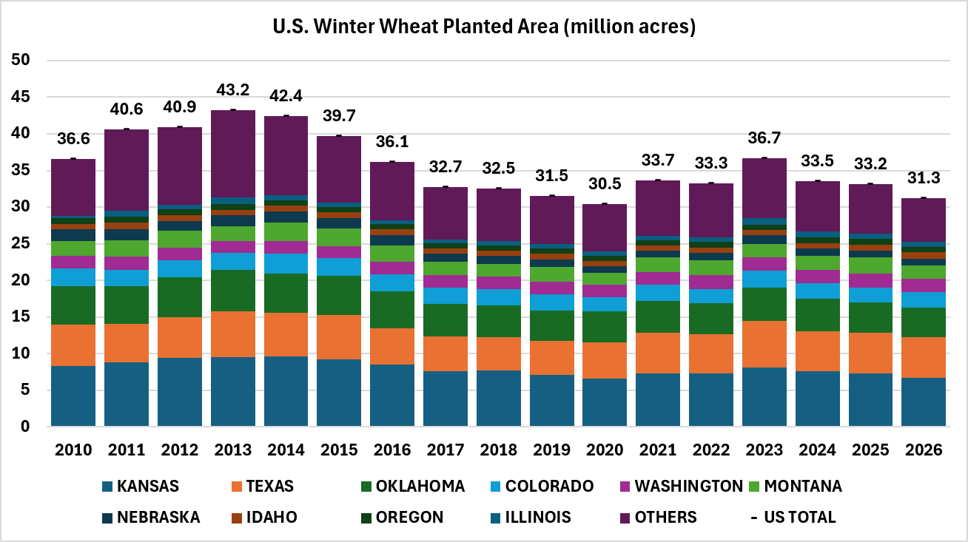
La superficie sembrada de trigo de invierno se ha reducido significativamente durante la última década. El área total sembrada en Estados Unidos pasó de más de 43 millones de acres a principios de la década de 2010 a aproximadamente 31,3 millones de acres en 2026. Kansas continúa siendo el principal estado productor de trigo de invierno, aunque su superficie disminuyó desde alrededor de 9,5 millones de acres hasta 6,7 millones. Texas, Oklahoma, Colorado y Nebraska también registraron reducciones importantes, impulsadas por cambios en la rentabilidad relativa de los cultivos, competencia por superficie y episodios recurrentes de sequía. Por el contrario, Washington y Oregon han mantenido niveles relativamente estables.
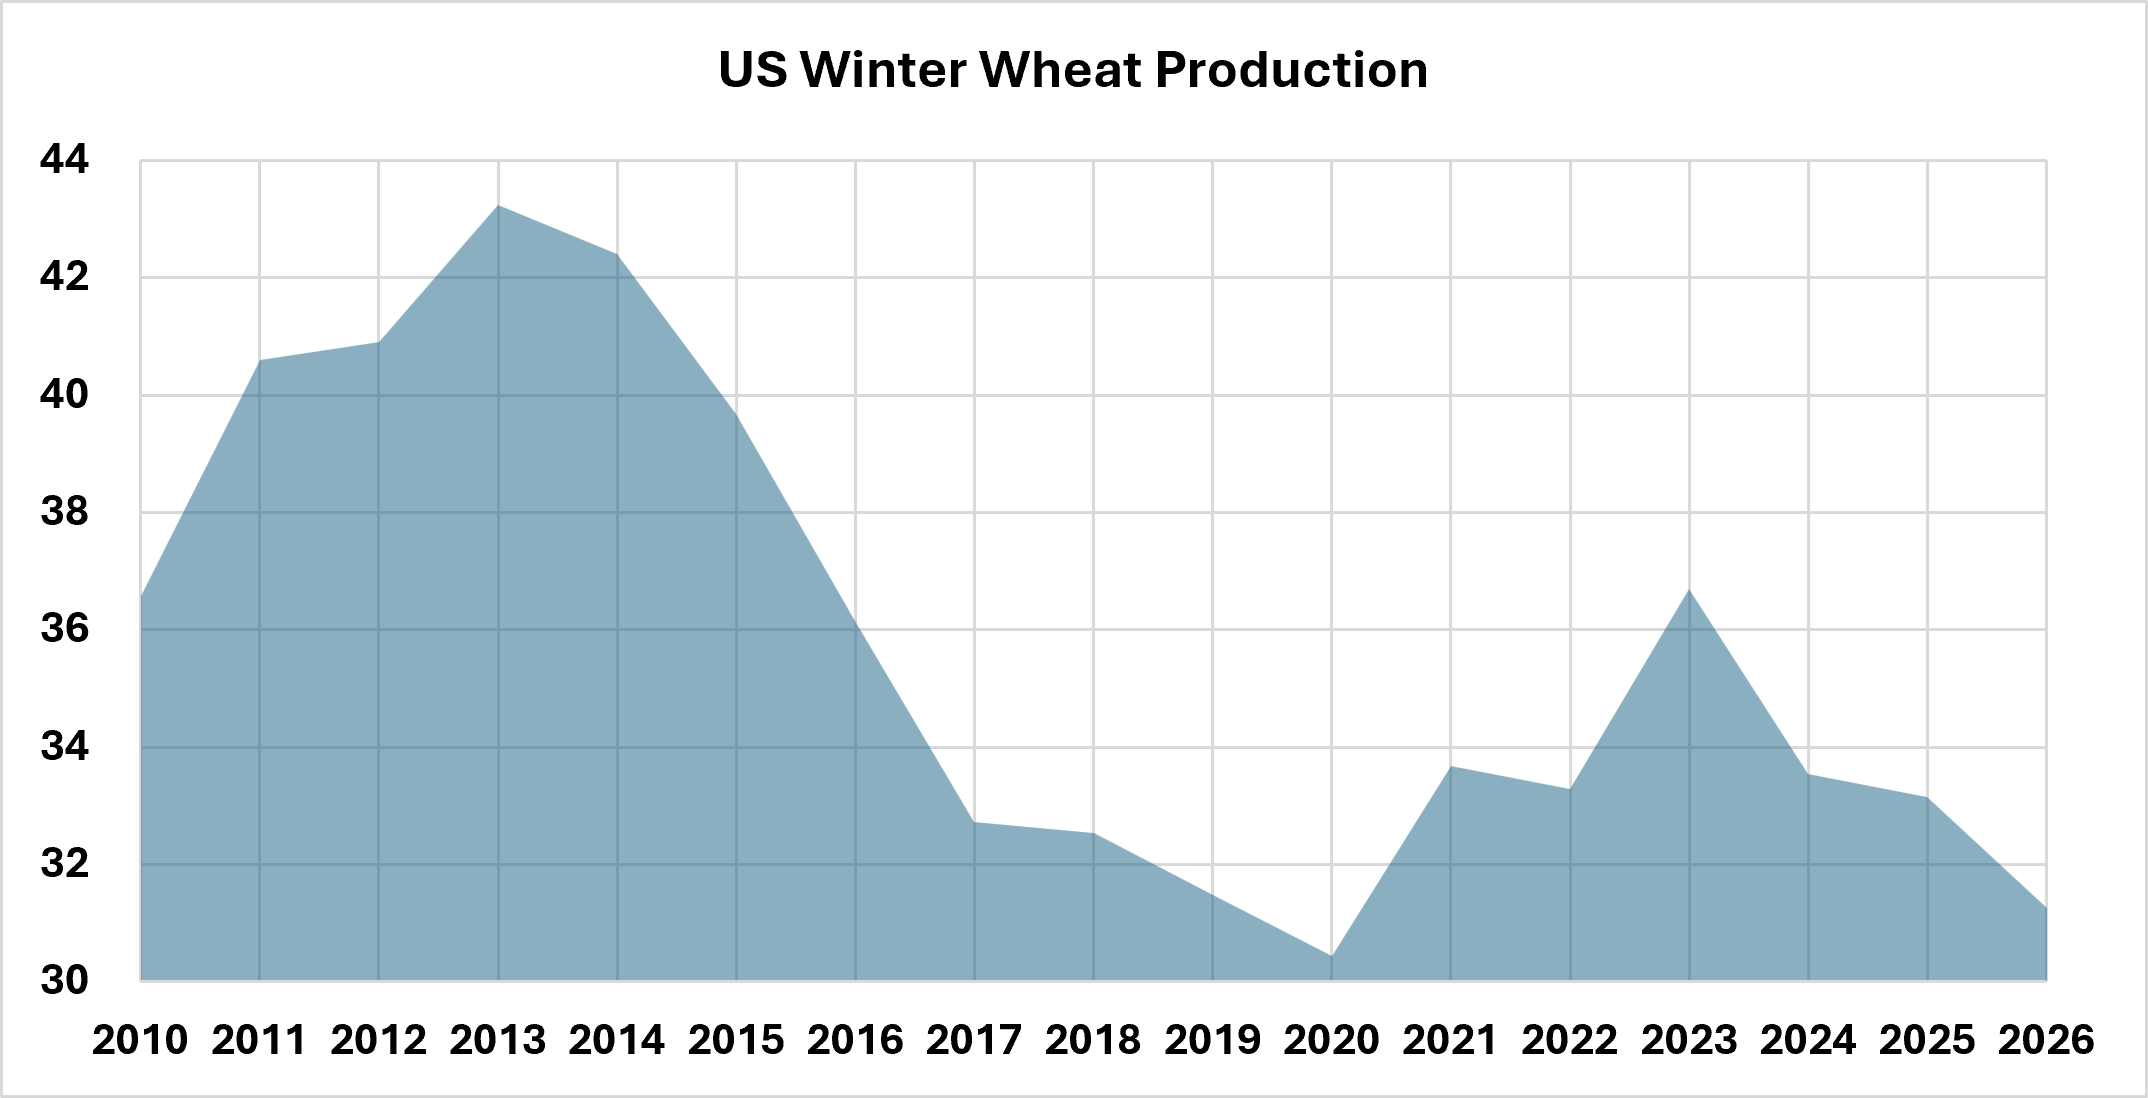
Estas tendencias a nivel estatal ayudan a explicar la caída de la producción nacional. Las Planicies del Sur continúan siendo el núcleo del mercado de trigo Hard Red Winter (HRW), con Kansas, Texas, Oklahoma, Colorado y Nebraska concentrando una parte significativa de la producción estadounidense. La reducción de superficie y los repetidos eventos de sequía han limitado el potencial productivo y ajustado la disponibilidad de oferta, particularmente en el segmento HRW.
El mercado de trigo de invierno sigue siendo el componente más importante de la producción y del comercio de trigo de Estados Unidos. La producción de HRW se proyecta en torno a 12,6 MMT, una disminución significativa respecto al ciclo anterior. La competitividad exportadora se ha debilitado debido a las grandes cosechas previstas en Canadá, Australia y Argentina. Como resultado, los compromisos de exportación de HRW se mantienen por debajo del ritmo observado un año atrás.
La producción de trigo Soft Red Winter (SRW) también registrará una caída interanual, aunque menos pronunciada que en HRW. Por su parte, el trigo White ha mostrado una mayor resiliencia, respaldado por una demanda estable de compradores asiáticos. Las compras continuas de países como Japón, Corea del Sur y Taiwán han ayudado a compensar parte de la debilidad observada en otras clases de trigo.
El balance de oferta y demanda de Estados Unidos continúa ajustándose. Los inventarios finales se proyectan más de 20% por debajo del año anterior, brindando soporte a los precios domésticos. Los mayores precios del maíz también contribuyen a una perspectiva más favorable, debido a la estrecha relación entre los mercados de granos forrajeros.
A nivel internacional, el panorama es más holgado. La producción mundial de trigo se estima cercana a 822 MMT, con cosechas más grandes en Australia, Canadá y Argentina. Estos incrementos compensan parcialmente las menores disponibilidades observadas en Estados Unidos y limitan el ajuste de la oferta mundial.
La región del Mar Negro continúa siendo la principal fuente de riesgo para el mercado global de trigo. Rusia sigue siendo el mayor exportador mundial, mientras que las interrupciones logísticas y los desafíos en el transporte que afectan a Rusia y Ucrania continúan generando incertidumbre sobre los flujos comerciales. A pesar de una oferta global relativamente cómoda, estos factores han brindado soporte subyacente a los precios internacionales.
En conjunto, el mercado de trigo se caracteriza por una oferta ajustada en Estados Unidos y una disponibilidad global relativamente adecuada. Los niveles históricamente bajos de superficie sembrada, la reducción del área de trigo de invierno en las Planicies del Sur y la incertidumbre geopolítica en la región del Mar Negro seguirán siendo los principales impulsores del mercado durante el ciclo 2026/27.
Perspectiva de Precios
Los precios del trigo se fortalecieron significativamente durante 2026 como respuesta a la combinación de una superficie sembrada históricamente baja en Estados Unidos, una menor producción y el ajuste de los inventarios domésticos. Los futuros de trigo Chicago diciembre 2026 subieron desde niveles inferiores a US$6 por bushel a finales de 2025 hasta acercarse a US$8 por bushel durante el verano de 2026, antes de volver al rango de la parte alta de los 6 dólares. El movimiento reflejó la creciente preocupación por la disponibilidad de oferta en Estados Unidos en un contexto de menor producción nacional.
Los futuros de trigo Hard Red Winter (HRW) de Kansas City registraron un comportamiento aún más alcista. El contrato diciembre 2026 avanzó desde la zona media de US$5 por bushel a finales de 2025 hasta superar los US$8,25 por bushel a comienzos de septiembre de 2026 antes de corregir hacia la parte alta del rango de US$7 por bushel. Este desempeño superior frente al mercado de Chicago reflejó fundamentos más ajustados para el trigo HRW, incluyendo menores superficies sembradas en las Planicies del Sur, menor producción y una disponibilidad exportable más limitada.
La prima observada en Kansas City respecto a Chicago refleja la creciente preocupación del mercado por la disponibilidad de trigo de calidad panadera. Aunque la oferta mundial de trigo continúa siendo relativamente holgada, la disponibilidad de HRW es considerablemente más ajustada debido a la reducción de área sembrada y a los episodios recurrentes de sequía en los principales estados productores.
Sin embargo, el potencial alcista continúa limitado por las abundantes cosechas de Canadá, Australia y Argentina, así como por niveles relativamente cómodos de inventarios mundiales. Como resultado, los precios deben equilibrar una oferta estadounidense más ajustada con la fuerte competencia exportadora proveniente de otros grandes productores.
De cara a 2027, la dirección de los precios dependerá del equilibrio entre la ajustada oferta doméstica y la competencia global. La evolución climática en las principales regiones productoras, el desarrollo de las cosechas del hemisferio sur y las condiciones logísticas en el Mar Negro seguirán siendo los factores de riesgo más importantes para el mercado. USDA elevó recientemente su proyección de precio promedio al productor para 2026/27 a US$6,40 por bushel, mientras que los riesgos logísticos en el Mar Negro continúan brindando soporte a los precios internacionales.
Fuentes: USDA ERS Wheat Outlook, septiembre de 2026; USDA WASDE, septiembre de 2026.